家を解体すると固定資産税はどう変わる?
この記事の制度の説明は、2026年10月5日時点の条文(e-Gov法令検索で地方税法・建築基準法を確認)に基づいています。
家を解体すると、原則として翌年度から建物分の固定資産税・都市計画税は課税されなくなります。
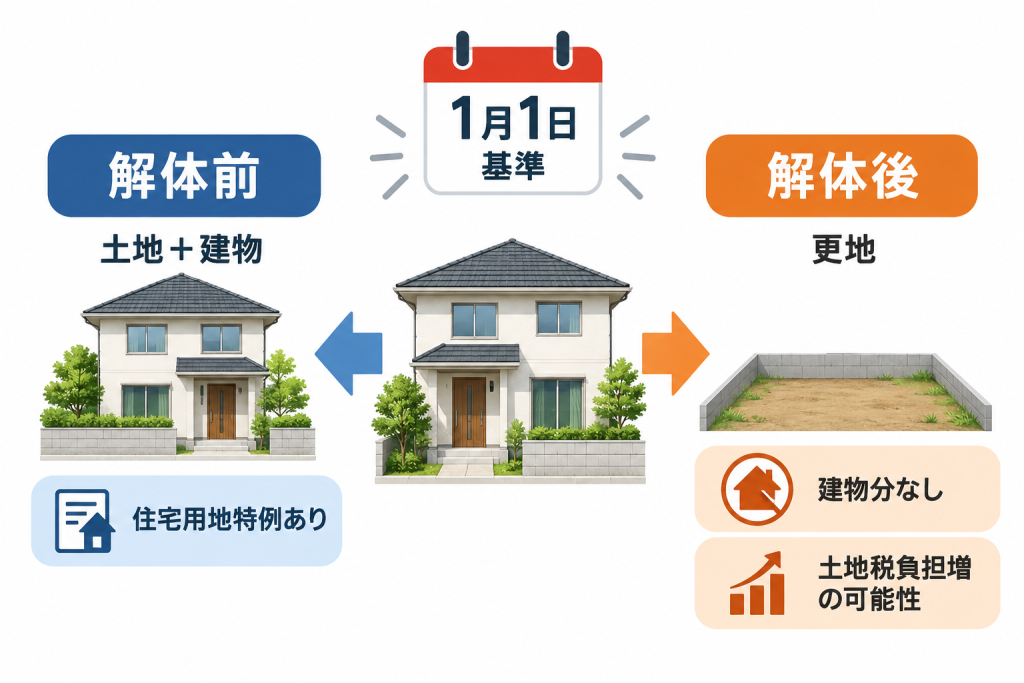
ただし、更地になることで土地の「住宅用地特例」が外れ、土地分の税額が上がる可能性があります。建物分がなくなっても、土地・建物の合計額が必ず下がるとは限りません。
課税関係を判断する基準日は、毎年1月1日です。解体前に、納税通知書と自治体への確認を通じて税負担の変化を把握しておきましょう。
| 対象 | 解体後の主な変化 |
|---|---|
| 建物 | 原則として翌年度から建物分の課税がなくなる |
| 土地 | 住宅用地特例が外れ、税負担が増える可能性がある |
都市計画税が課税される区域では、建物の解体によって都市計画税も変わります。
実際の税額は、土地・家屋の評価額、土地面積、用途、所在地、自治体の取り扱いなどで異なります。単純に「更地にすると固定資産税が何倍になる」とは判断できません。
実務ポイント1
解体前に納税通知書の課税明細を確認し、「土地分」「家屋分」「都市計画税」を分けて把握しましょう。合計額だけでは解体後の増減を判断できません。
目次[閉じる]
建物を解体すると建物分の固定資産税がなくなる仕組み
固定資産税は、毎年1月1日時点で存在する土地や家屋などに課税されます。
建物を取り壊し、翌年1月1日時点で存在していなければ、通常、その翌年度から建物分は課税対象外になります。
ただし、建物がなくなったことを自治体が把握できていないと、課税情報の更新が遅れる可能性があります。解体後は、市区町村への連絡や届出が必要か確認してください。
なお、未登記の建物でも固定資産税が課税されている場合があります。登記の有無だけで判断せず、課税明細に記載された家屋を確認しましょう。
更地で土地の固定資産税が上がる理由|住宅用地特例
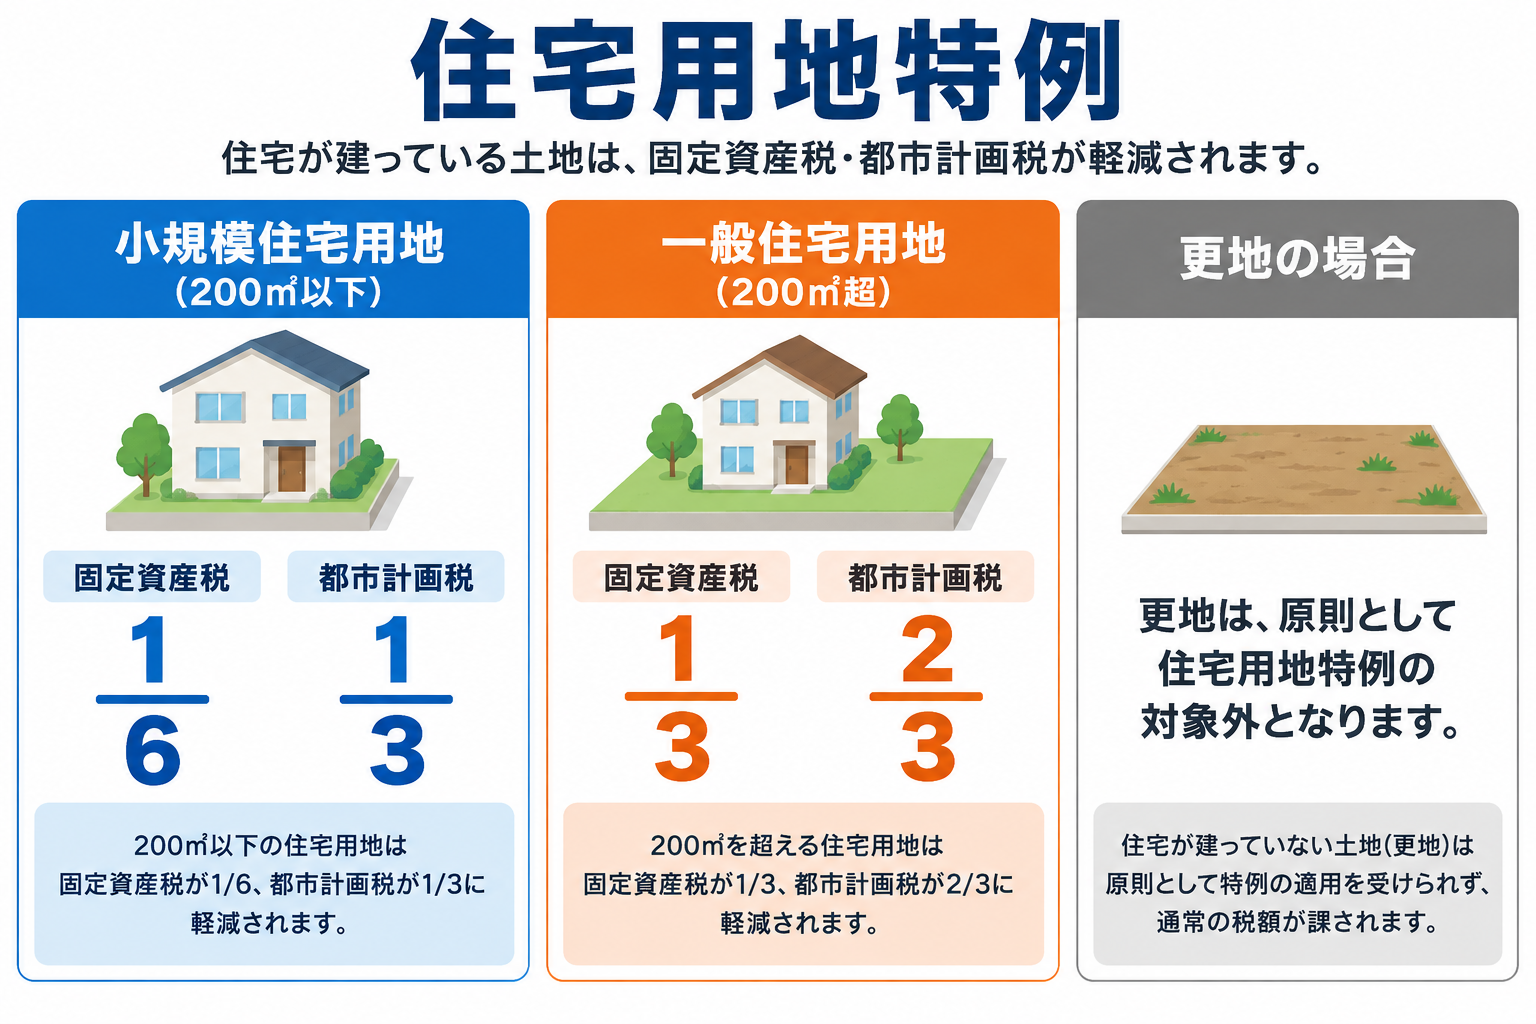
住宅が建っている土地には、一定の要件のもとで「住宅用地特例」が適用されます。
一般的な課税標準の特例割合は次のとおりです(固定資産税は地方税法第349条の3の2、都市計画税は同法第702条の3)。
| 区分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地(住宅1戸につき200㎡以下の部分) | 1/6 | 1/3 |
| 一般住宅用地(200㎡を超える部分) | 1/3 | 2/3 |
都市計画税は、市街化区域など課税対象となる地域で課されます。
住宅を解体して更地になると、原則として住宅用地特例の要件を満たさなくなります。その結果、土地の課税標準が上がり、土地分の税額が増える可能性があります。
ただし、税額が特例割合の逆数どおり単純に増えるとは限りません。負担調整措置や土地の評価額なども影響するためです。
建物分がなくなっても合計税額が上がる場合がある
解体後の税額は、次の差し引きで考えます。
- 建物分の固定資産税・都市計画税がなくなる
- 土地の住宅用地特例が外れる可能性がある
- 土地の課税標準や税額が変わる
古い建物は評価額が低くなっている場合があります。そのため、建物分の減額より土地分の増額が大きくなり、合計負担が増えることもあります。
固定資産税は1月1日基準|年途中に解体した場合
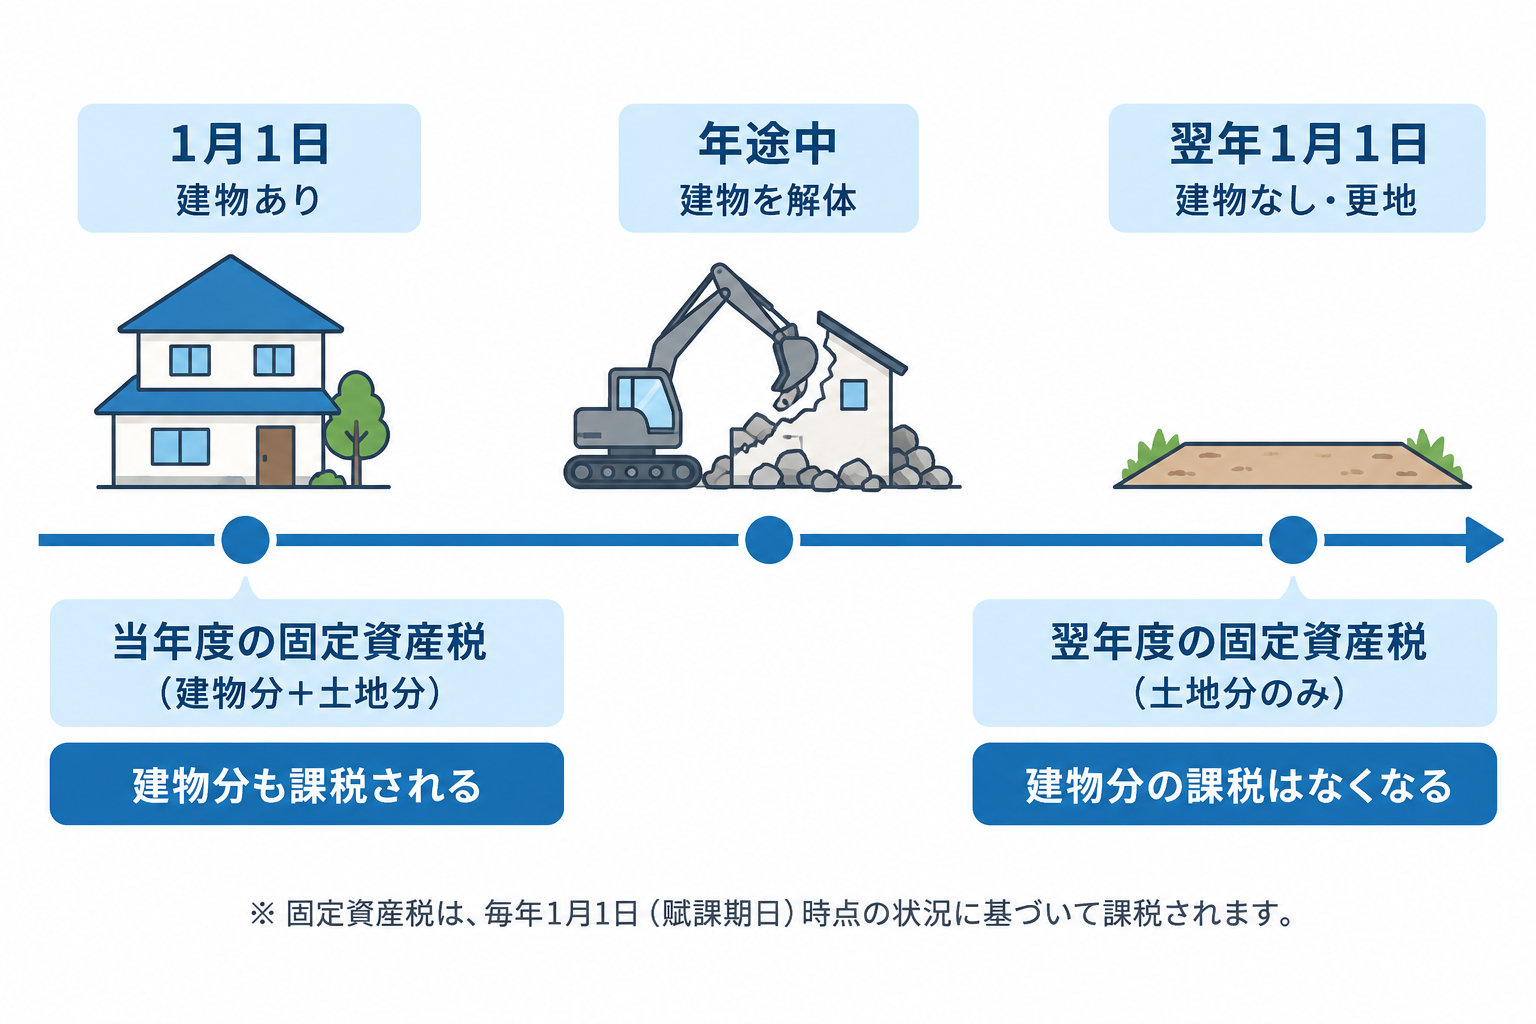
固定資産税・都市計画税は、毎年1月1日を賦課期日として課税されます(固定資産税は地方税法第359条)。
例えば、2026年1月1日に建物が存在していた場合、2026年中に解体しても、通常は2026年度の建物分が課税対象です。解体後の状態は、原則として2027年度の課税から反映されます。
年の途中で解体しても、納税通知済みの年度税額が解体月以降、自動的に日割り減額されるとは限りません。
| 1月1日時点の状態 | その年度の基本的な扱い |
|---|---|
| 建物が存在する | 建物分が課税対象となる |
| 建物が滅失している | 建物分は原則として課税対象外 |
| 住宅がなく更地になっている | 住宅用地特例が外れる可能性がある |
個別事情や自治体の確認状況によって扱いが異なる場合があるため、最終的には物件所在地の資産税担当部署へ確認してください。
実務ポイント2
解体時期は工事費だけで決めず、「今年1月1日の状態」と「翌年1月1日の土地利用予定」を並べて検討します。税金だけを理由に危険な空き家の解体を遅らせないことも重要です。
解体前後の固定資産税額を確認する方法
正確な税額は、次の順序で確認します。
- 固定資産税・都市計画税の納税通知書を用意する
- 課税明細書で土地と家屋を分けて確認する
- 土地面積と住宅戸数を確認する
- 解体予定日と翌年1月1日時点の利用予定を整理する
- 自治体の資産税課などへ相談する
自治体には、次のように質問すると確認がスムーズです。
- 解体後、住宅用地特例はいつから外れる見込みか
- 建物分は何年度から課税対象外になるか
- 建物滅失届の提出が必要か
- 建て替え途中の土地はどのように扱われるか
- 土地の一部に住宅が残る場合、特例範囲はどうなるか
納税通知書を紛失した場合や相続直後で資料がない場合は、所有者・相続人として必要な書類を自治体へ確認しましょう。
住宅用地特例が継続・解除されるケース
建て替え中に特例が継続する場合
住宅を解体した土地でも、一定の建て替え要件を満たす場合、住宅用地として扱われることがあります。
ただし、前年の利用状況、建築工事の進行、所有者関係など、適用条件は個別判断です。「建て替え予定があるだけ」で必ず継続されるとは限りません。
解体前に、工程表や建築確認関係書類など何が必要か自治体へ確認してください。
土地の一部に住宅が残る場合
複数棟のうち一部だけを解体する場合や、店舗併用住宅などでは、住宅戸数・床面積・土地利用状況に応じて特例範囲が判断されます。
敷地全体が直ちに更地扱いになるとは限らない一方、全域に特例が残るとも限りません。
実務ポイント3
建て替えや一部解体では、着工後ではなく解体前に自治体へ相談します。建築計画、配置図、工程表、現在の課税明細を持参すると判断材料を示しやすくなります。
空き家を放置しても住宅用地特例が外れることがある
「税金が上がるから空き家を残す」という判断にも注意が必要です。
空家法に基づき、市区町村から特定空家等または管理不全空家等として勧告を受けた敷地は、住宅用地特例の対象から除外される場合があります。
指定や助言・指導を受けただけで直ちに特例が解除されるとは限らず、制度上は「勧告」が重要な段階です。一方、管理不良の空き家には次のようなリスクもあります。
- 倒壊や外壁・屋根材の飛散
- 火災や不法侵入
- 周辺への損害と所有者責任
- 行政による指導・勧告など
- 維持管理費の継続
税負担だけで残すかどうかを決めず、安全性や売却・活用の可能性も含めて比較しましょう。
建物滅失登記と市区町村への建物滅失届の違い
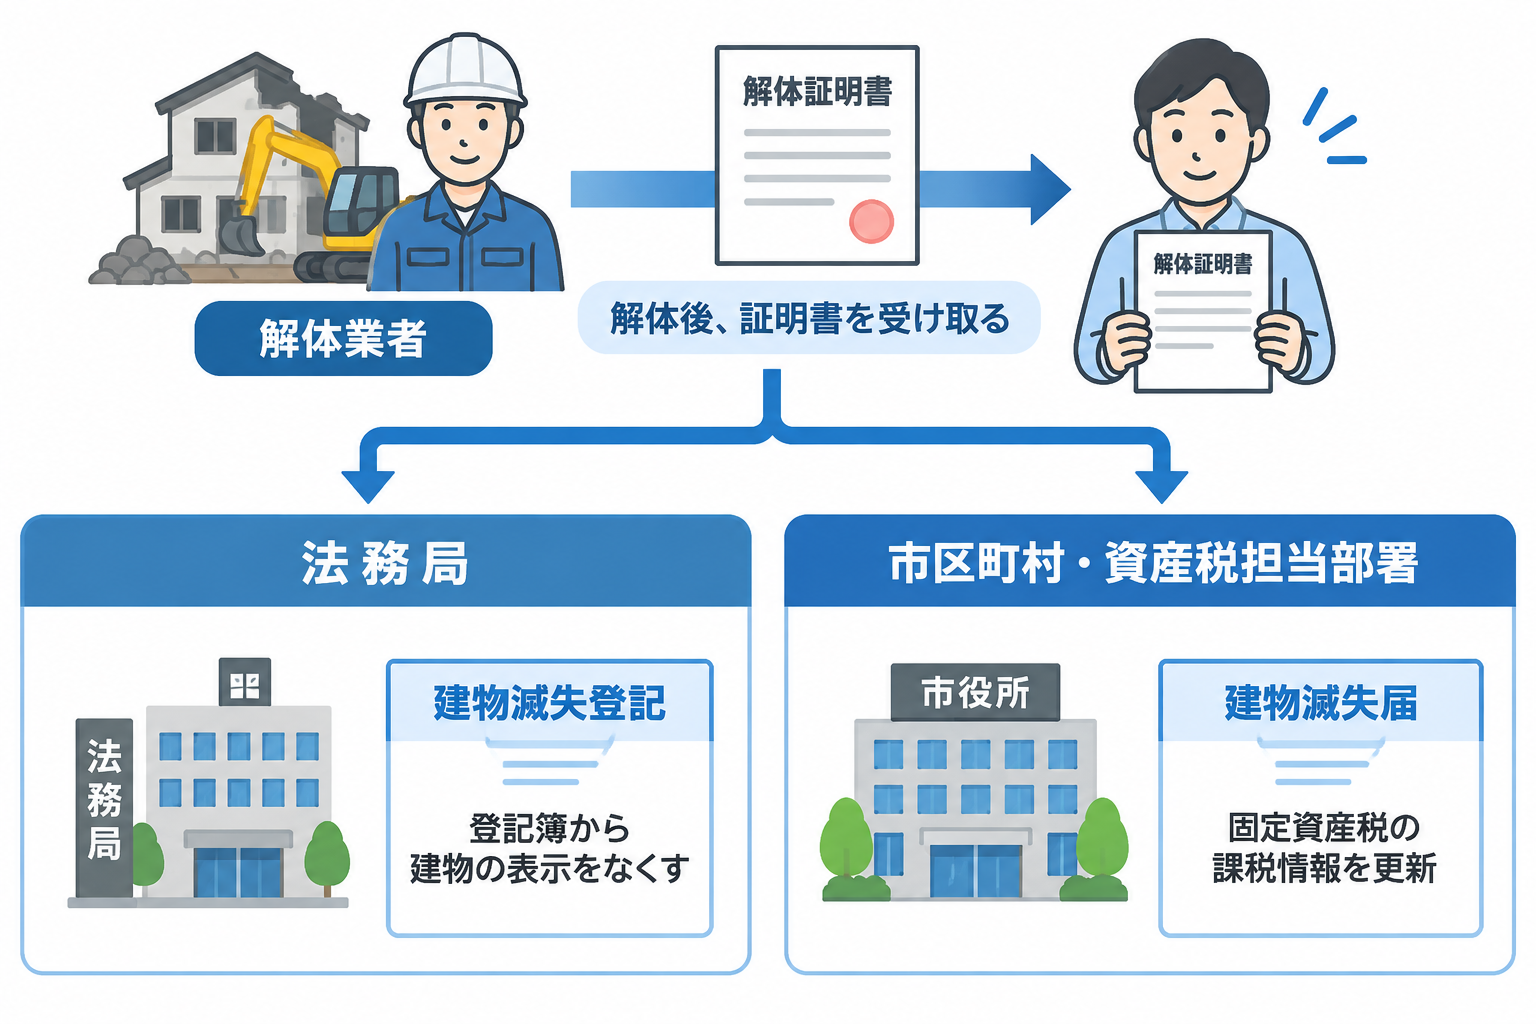
両者は同じ手続きではありません。
| 手続き | 主な提出先 | 目的 |
|---|---|---|
| 建物滅失登記 | 法務局 | 登記簿から建物の表示をなくす |
| 建物滅失届など | 市区町村 | 固定資産税の課税情報を更新する |
建物滅失登記
登記された建物を取り壊した場合に行う不動産登記の手続きです。一般に、解体業者から受け取る取り壊しに関する証明書などを用意します。
申請方法や必要書類は、管轄法務局または土地家屋調査士へ確認してください。
市区町村への建物滅失届
固定資産税を担当する市区町村へ、建物を取り壊した事実を知らせる手続きです。名称、様式、期限、添付書類、登記済み建物の届出要否は自治体によって異なります。
滅失登記を済ませても自治体への連絡が不要とは限りません。物件所在地の自治体へ確認しましょう。
解体後に行う手続き
工事完了後は、次の順序で確認すると漏れを防げます。
- 建物・基礎・付帯物の撤去範囲を現地確認する
- 解体業者から取り壊し証明書などを受け取る
- 登記建物は建物滅失登記を行う
- 市区町村へ建物滅失届などの要否を確認する
- 翌年度の課税明細で反映状況を確認する
売却や建て替えを予定している場合は、測量、境界確認、建築確認などの手続きも別途必要になることがあります。
解体から完了確認までの全体像は、解体工事の流れをご覧ください。
解体前に再建築可否と土地利用計画を確認する
建物は、一度壊すと同じ条件で建て直せるとは限りません。
解体前に確認したい主な項目は次のとおりです。
- 接道状況と道路の種類
- 用途地域
- 建ぺい率・容積率
- セットバックの必要性
- 市街化調整区域などの制限
- 上下水道や擁壁の状況
- 境界の確定状況
都市計画区域内では、原則として建築物の敷地が一定の道路に2m以上接することが求められます。ただし、道路の扱いや例外の適用可否は個別判断です。自治体の建築指導担当部署や建築士へ確認してください。
実務ポイント4
再建築不可の可能性がある土地では、解体によって売却・活用の選択肢が狭まることがあります。解体見積もりを取る前に、道路種別と接道条件を確認しましょう。
解体業者へ依頼する前の費用・届出チェックリスト
見積書で確認する項目
- 建物本体と基礎の撤去範囲
- 塀、門扉、庭木、物置などの付帯物
- 残置物の処分
- 足場・養生・散水
- 廃材の運搬・処分
- アスベストの事前調査・分析・除去
- 地中埋設物や杭が見つかった場合の扱い
- 整地方法
- 届出を誰が行うか
- 追加工事の承認方法
解体費用は、地域、構造、立地、重機の進入可否、残置物、基礎・外構、アスベストなどで変動します。「一式」や坪単価だけでなく、同じ撤去範囲で複数社を比較してください。
工事前に確認する主な届出
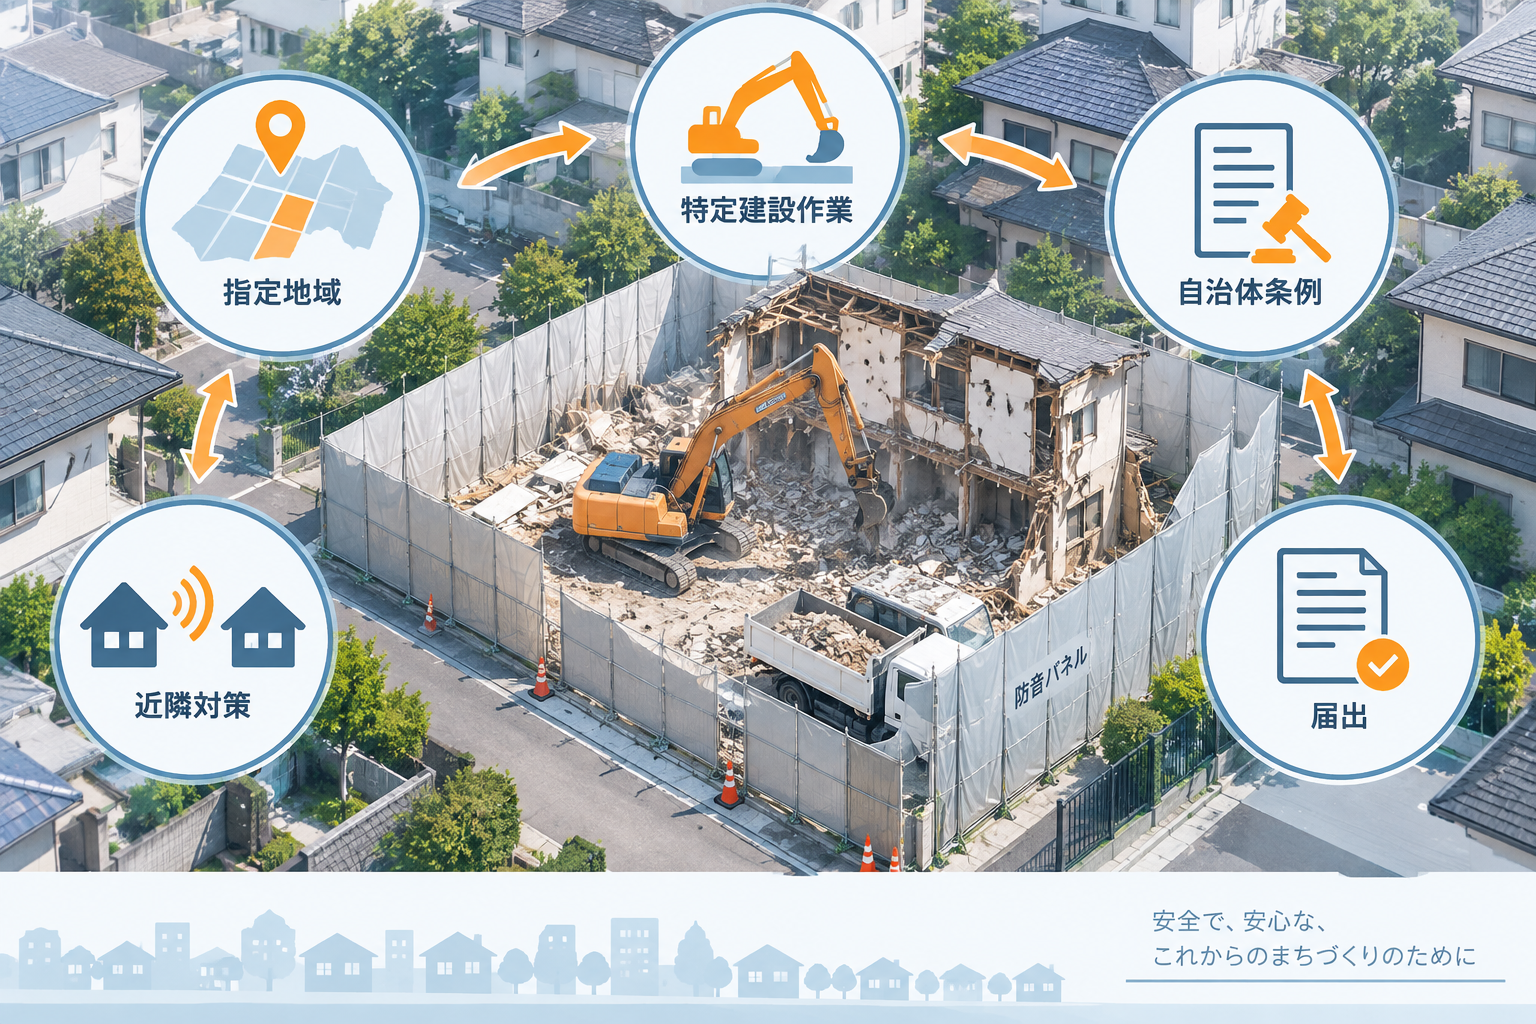
一定の解体工事では、建設リサイクル法に基づく届出が必要です。建築物の解体では、特定建設資材が使われ、解体部分の床面積が80㎡以上の場合、原則として発注者等が着工7日前までに届け出ます。自治体条例による追加要件も確認してください。
詳細は、建設リサイクル法と解体工事の届出で解説しています。
また、アスベスト事前調査は原則として建物規模を問わず必要です。80㎡は調査要否ではなく、建築物解体における調査結果報告の基準です。
このほか、除却する部分の床面積の合計が10㎡を超える建築物を除却する場合は、除却工事を施工する者が、建築主事等を経由して都道府県知事に届け出ます(建築基準法第15条第1項の建築物除却届)。提出窓口や様式は工事場所の自治体で確認しましょう。
補助金は契約前に確認する
空き家の解体補助制度がある自治体もありますが、全国共通ではありません。対象条件、金額、募集時期は自治体・年度によって異なり、交付決定前の契約・着工が対象外となる場合があります。
利用を検討する場合は、契約前に空き家の解体補助金・助成金を確認してください。
解体前後のチェックリスト
解体前
- □ 納税通知書で土地分と家屋分を確認した
- □ 解体後の税額見込みを自治体へ相談した
- □ 住宅用地特例が外れる時期を確認した
- □ 再建築可否と接道状況を確認した
- □ 補助金は契約前に確認した
- □ 見積書の撤去範囲と追加費用条件を確認した
- □ 必要な工事前届出の担当者を決めた
解体後
- □ 工事完了と撤去範囲を確認した
- □ 解体業者から必要書類を受け取った
- □ 建物滅失登記を行った
- □ 市区町村への滅失届の要否を確認した
- □ 翌年度の課税明細を確認した
まとめ
家を解体すると、原則として翌年度から建物分の固定資産税・都市計画税はなくなります。一方、更地になると住宅用地特例が外れ、土地分の税額が上がる可能性があります。
判断の基準は毎年1月1日です。年の途中に解体しても、その年度の税額が自動的に日割り減額されるとは限りません。
解体を決める前に、次の3点を確認してください。
- 納税通知書で土地と建物の税額を分ける
- 自治体へ解体後の課税と滅失届を確認する
- 再建築可否と土地利用計画を確認する
税額や住宅用地特例の適用は個別事情によって異なります。最終的な扱いは、物件所在地の自治体、法務局、必要に応じて税理士・土地家屋調査士などへ確認しましょう。
参考資料
- e-Gov法令検索「地方税法」(第349条の3の2(住宅用地特例。空家法の勧告を受けた特定空家等・管理不全空家等の敷地の除外を含む)、第359条(賦課期日)、第702条の3(都市計画税の特例)。2026年10月5日確認)
- e-Gov法令検索「空家等対策の推進に関する特別措置法」(管理不全空家等・特定空家等への勧告。2026年10月5日確認)
- e-Gov法令検索「建築基準法」(第15条(建築物除却届)。2026年10月5日確認)